Accueil›Représentant fiscal à Biarritz et au Pays basque
Représentant fiscal à Biarritz et au Pays basque
Vous vivez à New York, à Londres, à Genève ou à Saint-Sébastien et vous vendez une villa à Biarritz, un appartement à Saint-Jean-de-Luz ou une maison basque dans l’arrière-pays ? Selon votre pays de résidence, un représentant fiscal accrédité peut être obligatoire. Résidents espagnols et étrangers, taxe additionnelle sur les plus-values élevées, montant de l’impôt : on vous explique.
Mis à jour le 6 novembre 2026Lecture : 9 min
Vendre au Pays basque en résidant à l'étranger : les règles fiscales
Sur la côte basque, de Biarritz à Hendaye, une part importante des villas et des appartements appartient à des propriétaires qui vivent hors de France. Lorsqu’ils vendent, la plus-value est imposable en France et l’impôt est prélevé lors de la vente, à l’enregistrement de l’acte chez le notaire (CGI, art. 244 bis A).
Si le cédant réside hors de l’Union européenne, un représentant fiscal accrédité doit en principe garantir le paiement de cet impôt. Avec les prix de la côte, le seuil de 150 000 € est presque toujours dépassé.
Le représentant fiscal accrédité
Le représentant fiscal est un professionnel établi en France et accrédité par l’administration fiscale. Il intervient pour le compte du cédant non-résident et s’engage à accomplir ses formalités fiscales ainsi qu’à payer l’impôt à sa place, pénalités comprises le cas échéant (CGI, annexe II, art. 171 quater). Concrètement, il :
- calcule la plus-value et l’impôt dû à partir de l’acte d’acquisition, des frais et des travaux ;
- établit et signe la déclaration de plus-value (formulaire 2048-IMM pour un immeuble), qu’il remet au notaire ;
- se porte garant de cette déclaration devant l’administration fiscale ;
- répond aux demandes de l’administration et défend le dossier en cas de contrôle.
L’accréditation est délivrée pour une cession déterminée ou pour une durée indéterminée. Elle suppose une caution bancaire, un compte bancaire dédié et un engagement de payer l’impôt des personnes représentées (CGI, annexe II, art. 171 quater A).
À noterVotre notaire ne peut pas exercer la mission de représentant fiscal.
Les notaires, les avocats et les experts-comptables en sont exclus par leurs règles professionnelles (BOI-RFPI-PVINR-30-20, § 120).
Qui doit désigner un représentant fiscal ?
| Situation du cédant | Désignation d’un représentant fiscal |
|---|---|
| Particulier résidant hors de l’Union européenne, d’Islande et de Norvège | Obligatoire si le prix de cession dépasse 150 000 € et si la plus-value n’est pas totalement exonérée |
| Société ou organisme dont le siège est hors de l’Union européenne, d’Islande et de Norvège | Obligatoire dans tous les cas |
| Société civile immobilière française dont des associés résident hors de l’Union européenne | Obligatoire si la part de ces associés dans le prix dépasse 150 000 € |
| Particulier ou société de l’Union européenne, d’Islande ou de Norvège | Non obligatoire |
Depuis le 1er janvier 2015, seuls sont dans l’obligation de désigner un représentant fiscal les non-résidents domiciliés ou établis hors de l’Union européenne, d’Islande et de Norvège (CGI, art. 244 bis A, IV bis).
Résidents espagnols, britanniques, suisses, américains : qui est concerné ?
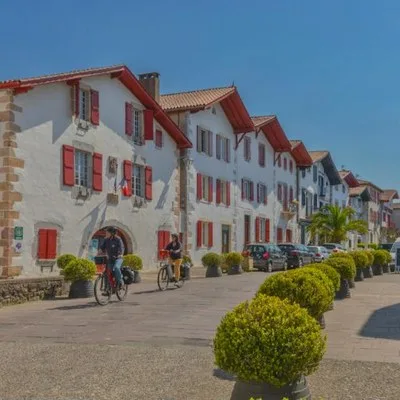
À quelques kilomètres de l’Espagne, la côte basque attire des propriétaires de toutes nationalités. Leur pays de résidence, et non leur nationalité, détermine l’obligation.
- Vous résidez en Espagne, à Saint-Sébastien, à Bilbao ou ailleurs : l’Espagne est membre de l’Union européenne. Vous n’avez pas à désigner de représentant fiscal et les prélèvements sociaux sont de 7,5 % si vous êtes affilié à la sécurité sociale espagnole.
- Vous résidez au Royaume-Uni ou en Suisse : le représentant fiscal est obligatoire au-delà de 150 000 €, mais les prélèvements sociaux restent à 7,5 % si vous êtes affilié à la sécurité sociale de ce pays.
- Vous résidez aux États-Unis, au Canada ou en Amérique latine : le représentant fiscal est obligatoire et les prélèvements sociaux sont de 17,2 %.
Les cas de dispense
Un particulier qui réside hors de l’Union européenne est dispensé de représentant fiscal dans trois cas (BOI-RFPI-PVINR-30-20, § 170 à 225) :
- Le prix de cession ne dépasse pas 150 000 €. Le seuil s’apprécie pour chaque cédant ; un couple marié ou pacsé soumis à une imposition commune compte pour un seul cédant.
- Le bien est détenu depuis plus de 30 ans : la plus-value est alors totalement exonérée.
- La cession porte sur l’ancienne résidence principale et bénéficie de l’exonération prévue pour les non-résidents.
Le notaire vérifie si une dispense s’applique. Lorsque l’obligation s’applique et qu’aucun représentant accrédité n’est désigné, la déclaration est refusée et l’acte ne peut pas être enregistré par le service de la publicité foncière (BOI-RFPI-PVINR-30-20, § 160).
Quel impôt sur la plus-value ?
La plus-value est égale au prix de cession diminué du prix d’acquisition, lui-même majoré des frais d’acquisition et des travaux (CGI, art. 150 U et suivants). Pour un particulier non-résident, elle supporte :
- l’impôt sur le revenu au taux de 19 % (CGI, art. 244 bis A, III bis) ;
- les prélèvements sociaux : 7,5 % pour les personnes affiliées à la sécurité sociale d’un État de l’Espace économique européen, de la Suisse ou du Royaume-Uni, 17,2 % dans les autres cas ;
- une taxe additionnelle de 2 % à 6 % lorsque la plus-value nette imposable dépasse 50 000 € (CGI, art. 1609 nonies G). Cette taxe ne concerne pas les cessions de terrains à bâtir.
Des abattements pour durée de détention s’appliquent à partir de la sixième année : la plus-value est exonérée d’impôt sur le revenu au-delà de 22 ans de détention et de prélèvements sociaux au-delà de 30 ans (CGI, art. 150 VC).
Villa en bord de mer : le barème de la taxe additionnelle
Sur la côte basque, les plus-values dépassent souvent 50 000 € : la taxe additionnelle s’ajoute alors à l’impôt sur le revenu. Son taux augmente par tranches, avec un lissage à l’entrée de chaque tranche (CGI, art. 1609 nonies G). Elle se calcule sur la plus-value nette imposable à l’impôt sur le revenu, après abattements, et pour chaque cédant.
| Plus-value nette imposable | Montant de la taxe |
|---|---|
| De 50 001 € à 60 000 € | 2 % de la plus-value, moins (60 000 € − plus-value) × 1/20 |
| De 60 001 € à 100 000 € | 2 % de la plus-value |
| De 100 001 € à 110 000 € | 3 % de la plus-value, moins (110 000 € − plus-value) × 1/10 |
| De 110 001 € à 150 000 € | 3 % de la plus-value |
| De 150 001 € à 160 000 € | 4 % de la plus-value, moins (160 000 € − plus-value) × 15/100 |
| De 160 001 € à 200 000 € | 4 % de la plus-value |
| De 200 001 € à 210 000 € | 5 % de la plus-value, moins (210 000 € − plus-value) × 20/100 |
| De 210 001 € à 250 000 € | 5 % de la plus-value |
| De 250 001 € à 260 000 € | 6 % de la plus-value, moins (260 000 € − plus-value) × 25/100 |
| Au-delà de 260 000 € | 6 % de la plus-value |
Exemple
Une résidente de New York vend en octobre 2026 une villa à Biarritz, achetée 900 000 € en mai 2008, au prix de 2 300 000 €. Elle l’a détenue 18 années pleines et retient les forfaits de frais d’acquisition (7,5 %) et de travaux (15 %). Elle n’est pas affiliée à un régime de sécurité sociale européen.
| Plus-value brute | 1 197 500 € |
| Impôt sur le revenu à 19 % (après abattement de 78 %) | 50 055 € |
| Prélèvements sociaux à 17,2 % (après abattement de 21,45 %) | 161 789 € |
| Taxe additionnelle (6 %) | 15 807 € |
| Impôt total prélevé lors de la vente | 227 652 € |
Pour une personne affiliée à la sécurité sociale d’un État de l’Espace économique européen, de la Suisse ou du Royaume-Uni, les prélèvements sociaux seraient de 70 548 € et l’impôt total de 136 410 €. Faites votre propre calcul avec notre simulateur de plus-value.
ILIADE, votre représentant fiscal au Pays basque
Depuis 2013, ILIADE accompagne les cédants non-résidents dans la vente de leurs biens en France. Pour Biarritz et la côte basque, nous intervenons entièrement à distance, en lien avec votre notaire.
0,60 % HTdu prix de vente
48 hpour votre devis gratuit
4 ansde suivi à partir de la vente
FR · ENun interlocuteur dans votre langue
Notre mission, du compromis à l'acte
- Compromis signé : votre notaire ou votre avocat nous communique le dossier et nous vous envoyons la liste des pièces justificatives.
- Devis gratuit sous 48 h : nous chiffrons l’impôt dû, sans engagement de votre part.
- Accréditation : nous la demandons à l’administration fiscale pour votre dossier.
- Déclaration de plus-value : nous l’établissons, la signons et la transmettons au notaire. L’impôt est payé le jour de l’enregistrement de la vente.
- Suivi pendant 4 ans à partir de la vente : nous répondons à l’administration et défendons votre dossier en cas de contrôle.
Combien coûte un représentant fiscal à Biarritz ?
Nos honoraires représentent 0,60 % HT du prix de vente, quel que soit l’emplacement du bien au Pays basque. Ils sont réglés à la signature de la vente, chez le notaire, et sont déductibles du calcul de votre plus-value imposable. Aucun coût additionnel n’est facturé en cours de mission, et notre devis gratuit vous parvient sous 48 h. Le détail figure sur notre page Nos tarifs.
Biarritz, la côte basque et l'arrière-pays
Nous intervenons pour les biens situés à Biarritz, du quartier du Phare à la Côte des Basques et à Beaurivage, à Anglet, Bayonne, Bidart, Guéthary, Saint-Jean-de-Luz, Ciboure et Hendaye, ainsi que dans les villages de l’arrière-pays, d’Arcangues à Ainhoa, Espelette et Sare. Nous traitons aussi les cessions dans les Landes, à Hossegor et Capbreton, et dans le reste des Pyrénées-Atlantiques.
ILIADE est établie à Nice. Votre dossier est traité entièrement à distance, par email, en français ou en anglais. Nous intervenons également partout ailleurs en France.
Questions fréquentes
Je vis à Saint-Sébastien : ai-je besoin d'un représentant fiscal ?
Non. L’Espagne est membre de l’Union européenne : vous en êtes dispensé. La plus-value reste imposable en France : nous pouvons calculer votre impôt et établir votre déclaration.
Je vis aux États-Unis et je vends ma villa à Biarritz : dois-je désigner un représentant fiscal ?
Oui, si le prix de cession dépasse 150 000 € et si la plus-value n’est pas totalement exonérée. Les prélèvements sociaux sont alors calculés au taux de 17,2 %.
La taxe additionnelle s'applique-t-elle à ma vente ?
Oui, si la plus-value nette imposable à l’impôt sur le revenu, après abattements, dépasse 50 000 € pour un même cédant. Son taux va de 2 % à 6 %, selon le montant de la plus-value.
Je vis à Londres : suis-je concerné ?
Oui. Depuis le Brexit, les résidents britanniques doivent désigner un représentant fiscal lorsque les conditions de prix et de durée de détention sont remplies. Affiliés à la sécurité sociale britannique, ils conservent les prélèvements sociaux au taux de 7,5 %.
Mon notaire peut-il être mon représentant fiscal ?
Non. Les notaires, les avocats et les experts-comptables ne peuvent pas exercer cette mission. Votre notaire travaille avec votre représentant fiscal, qui lui remet la déclaration de plus-value avant la signature.
Combien coûte un représentant fiscal à Biarritz ?
Nos honoraires représentent 0,60 % HT du prix de vente. Ils sont payés à la signature de la vente et sont déductibles du calcul de votre plus-value imposable. Nous vous adressons un devis gratuit sous 48 h.
À quel moment faut-il contacter un représentant fiscal ?
Dès la signature du compromis ou de la promesse de vente. Ce délai permet de réunir les pièces justificatives et d’obtenir l’accréditation avant la date de signature de l’acte.
Dois-je venir à Biarritz ?
Non. Votre dossier est traité entièrement à distance, par email. Pour la signature de l’acte, votre notaire peut vous proposer de signer par procuration.
Vous vendez un bien à Biarritz ou au Pays basque ? Recevez votre devis sous 48 h.
Devis gratuit et sans engagement, en français ou en anglais.
i.
ILIADE, représentant fiscal des non-résidents
Représentant fiscal accrédité depuis 2013. Basée à Nice, ILIADE intervient à distance pour les biens situés partout en France.
Sources
- Code général des impôts, article 244 bis A
- Code général des impôts, article 150 U
- Code général des impôts, article 150 VC
- Code général des impôts, article 1609 nonies G
- Code général des impôts, annexe II, article 171 quater
- Code général des impôts, annexe II, article 171 quater A
- Bulletin officiel des finances publiques, BOI-RFPI-PVINR-30-20 du 22 janvier 2025
Nos honoraires
0,60 % HT
du prix de vente.
Devis gratuit sous 48 h.