La plus-value imposable à l’impôt sur le revenu et aux prélèvements sociaux résultant de la cession d’un bien immobilier peut être réduite à hauteur du montant des travaux de construction, reconstruction, agrandissement et amélioration réalisés par des entreprises et payés par le vendeur (CGI, art. 150 VB, II-4°).
Cette déduction peut soit correspondre à la valeur réelle des dépenses effectuées (factures d’entreprises et preuve de règlement), soit être établie forfaitairement à 15% du prix d’acquisition sans justification, mais seulement si le bien est un immeuble bâti détenu depuis plus de 5 ans.
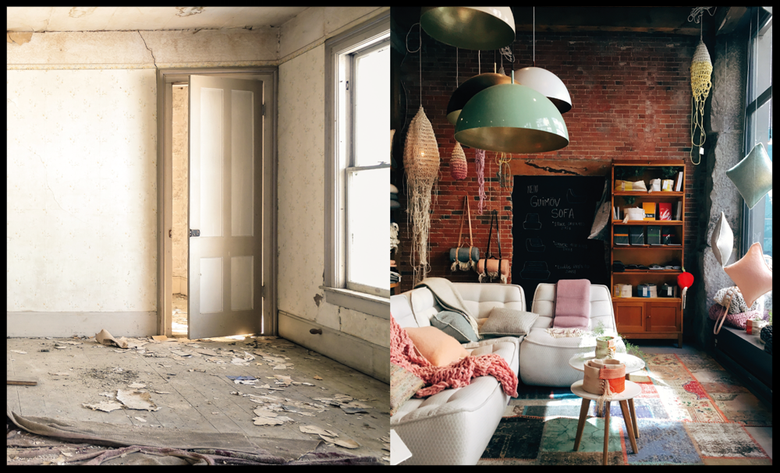
La question posée à la Cour d’appel était de savoir si des photos avant/après travaux, accompagnées d’un état détaillé des dépenses, pouvaient constituer une preuve suffisante. (CAA Nancy, 22 juin 2017, N° 15NC01868)
Rappel des faits
En 1988, un couple de résidents néerlandais fait l’acquisition dans les Ardennes d’une fermette qu’il rénovera par la suite. La résidence secondaire est cédée en 2012 et l’opération dégage une plus-value de cession, déterminée en déduisant le forfait de 15% du prix d’acquisition.
Le couple demande ensuite la réduction de sa cotisation d’impôt en soutenant que le coût des matériaux supporté (16 550 €) devait minorer la plus-value, à la place de la déduction forfaitaire. N’ayant pas conservé toutes les pièces justificatives, il avait produit des clichés photographiques de l’immeuble avant et après travaux, ainsi qu’un état récapitulatif établi par ses soins.
Décision de la Cour d’appel
La Cour d’appel de Nancy relève que si des clichés photographiques révèlent l’ampleur des travaux effectués, ils ne permettent pas :
- de déterminer s’ils ont été réalisés par une entreprise
- de justifier que la somme en question a bien été dépensée par le cédant
La Cour indique en outre que l’état récapitulatif établi par le contribuable lui-même ne constitue pas davantage une preuve suffisante. Elle conclut que le couple n’est pas fondé dans sa demande.
Le plus…
Cette décision est conforme à la doctrine de l’Administration fiscale, qui indique que les dépenses de travaux « ne peuvent être évaluées à dire d’expert ou en fonction du prix des matériaux » (BOI-RFPI-PVI-20-10-20-20, n°340, 20 déc. 2013).
Si les photos établissaient bien la réalité des travaux effectués, la preuve de leur réalisation par une entreprise n’était pas apportée. La preuve parfaite résulte donc nécessairement de la présentation des factures des entreprises intervenues sur le chantier.
Pensez à conserver l’intégralité de vos originaux de factures de travaux, et ce tant que l’immeuble vous appartiendra (même s’il s’agit de votre résidence principale au moment des travaux). Lorsque cela vous est possible, demandez à l’entrepreneur une « facture acquittée » avec le détail de vos paiements (mode de règlement, n° de chèque ou de carte, date, montant) — cette mention équivaut à une reconnaissance de paiement de sa prestation.